Boränteprognos

Vad händer med bolåneräntorna 2026 och 2027? Följ våra ekonomers löpande prognos för styrränta och bolåneräntor – och få värdefulla insikter inför ditt val av bindningstid.
Senast uppdaterad den 4 november 2026.

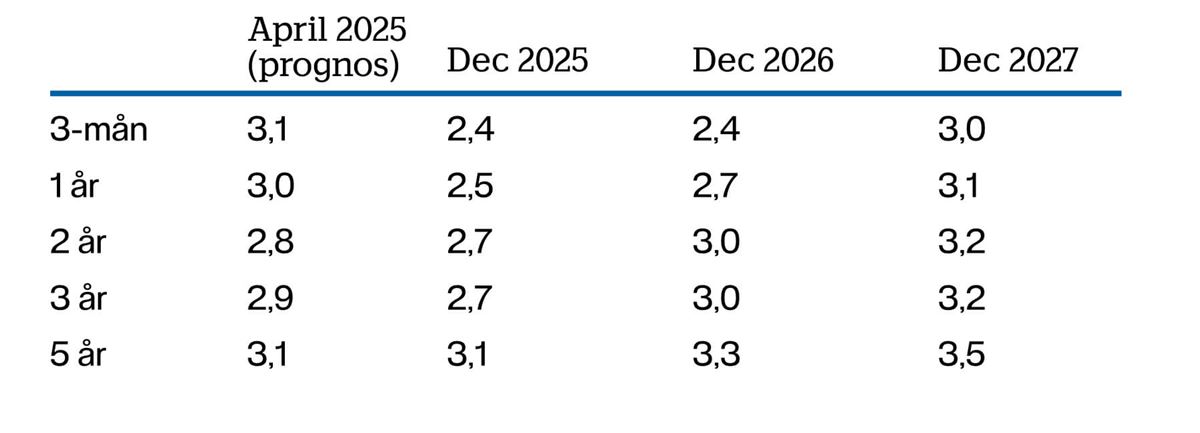
Sammanfattning av prognosen

En graf över genomsnittliga bolåneräntor.

Senast uppdaterad 4 november 2026.

Källor: Macrobond och Handelsbanken.

Samtliga räntor avser bankernas snitträntor.

  • Höjd styrränta till 2 procent väntas ge något högre rörliga räntor i närtid
  • Stigande marknadsräntor driver upp bundna räntor mot 4 procent i slutet av året 
  • Högre energipriser pressar upp inflationen och ökar osäkerheten kring ränteutvecklingen

Prognos för framtida boräntor

Räntan har höjts – ytterligare höjning att vänta

Som väntat höjde Riksbanken styrräntan till 2,0 procent vid räntebeskedet i november. Riksbanken signalerade samtidigt att det är stor sannolikhet för att styrräntan höjs ytterligare under det närmaste året. 

Vår prognos är att de rörliga snitträntorna för bolån når 3,4 procent under nästa år. På lite längre sikt, när konjunkturen och inflationen har stabiliserats, räknar vi fortsatt med att de rörliga snitträntorna lägger sig kring 3,2 procent. 

Den snabba uppgången i marknadsräntor talar samtidigt för att bundna boräntor fortsätter att stiga något i närtid, för att därefter gradvis falla tillbaka från och med det andra kvartalet nästa år. 

Osäkerheten i prognosen är däremot fortsatt stor och beror mycket på utvecklingen i omvärlden – inte minst på hur kriget i Mellanöstern påverkar energipriser, inflation och konjunktur.
Riksbankens kommande räntebesked och Handelsbankens prognos på styrräntan

  • Datum:
    16 december
    Prognos:
    Oförändrad styrränta
    Styrränta:
    2,0 %
  • Datum:
    3 februari
    Prognos:
    Oförändrad styrränta
    Styrränta:
    2,0 %
  • Datum:
    24 Mars
    Prognos:
    Höjd styrränta
    Styrränta:
    2,25 %
Senast uppdaterad 4 november 2026.

Rörlig bolåneränta jämfört med bunden

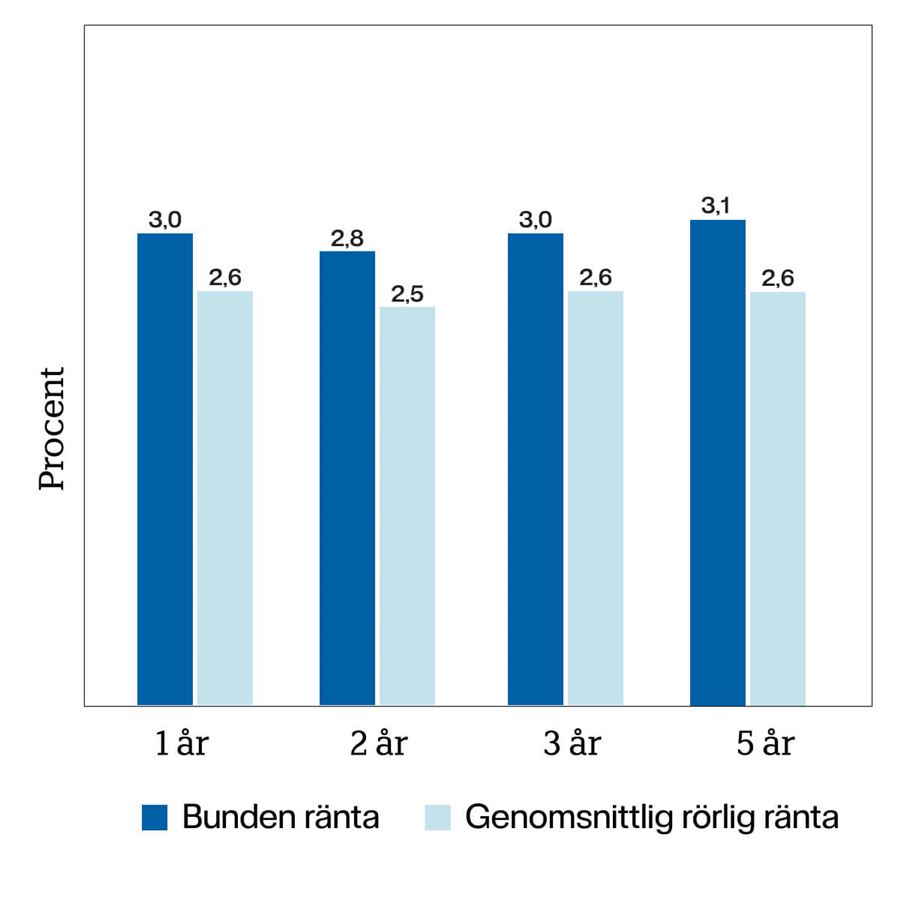
Rörliga räntor just nu billigare än bundna – nära neutralt på ett år

I nuläget ser kostnaden för rörliga boräntor ut att bli något lägre än för bundna räntor på längre löptider, medan det på ett års sikt är i princip kostnadsneutralt enligt våra prognoser. 

Givet vår prognos för Riksbankens styrränta är det alltså mer ekonomiskt fördelaktigt att välja rörlig ränta framför att binda på längre löptider. Samtidigt bör risken för att inflationen och räntorna kan bli ännu högre vägas in i valet mellan rörlig och bunden ränta. 

Oron i Mellanöstern och eventuella utbudsstörningar gör att prognoserna just nu är mer osäkra än vanligt.

Rörlig vs bunden ränta

Graf som visar rörlig vs bunden bolåneränta.

Uppdaterad 4 november 2026.

Källor: Macrobond och Handelsbanken.

Bunden ränta avser bankernas genomsnittliga faktiska räntor för respektive löptid enligt vår prognos för november 2026. Rörlig avser den genomsnittliga faktiska räntesatsen vid en rörlig bolåneränta (efter rabatt) enligt Handelsbankens prognos för motsvarande period.

Såhär har Handelsbankens kunder valt bindningstid på sina bolån de senaste tre månaderna

  • Räntebindningstid:
    3 månader
    26-09-30:
    79 %
    26-08-31:
    92 %
    26-07-31:
    88 %
  • Räntebindningstid:
    1 år
    26-09-30:
    9 %
    26-08-31:
    3 %
    26-07-31:
    5 %
  • Räntebindningstid:
    2 år
    26-09-30:
    5 %
    26-08-31:
    2 %
    26-07-31:
    3 %
  • Räntebindningstid:
    3 år
    26-09-30:
    6 %
    26-08-31:
    2 %
    26-07-31:
    3 %
  • Räntebindningstid:
    5 år
    26-09-30:
    1 %
    26-08-31:
    1 %
    26-07-31:
    1 %
Senast uppdaterad 5 oktober 2026.

Är det bäst att välja rörlig eller bunden ränta just nu? 

Det finns inget generellt svar på om rörlig eller bunden ränta är bäst för dig, det beror helt på din situation. Även om rörliga boräntor för närvarande framstår som mer kostnadseffektiva för många, är bindningstid en fråga om mer än bara kostnad. Din riskprofil, ekonomiska trygghet och dina framtidsplaner spelar in. Kontakta gärna en av våra rådgivare för att hitta rätt upplägg för just dig.

Utsikterna för bostadsmarknaden

Vill du läsa om vad som händer med bostadspriserna 2026 – och vad som väntar 2027? Våra ekonomer analyserar marknaden och blickar framåt.

Christina Nyman och Helena Bornevall.

Experter

Prognosen är framtagen av Christina Nyman, Chef Ekonomisk Analys och Chefsekonom samt Helena Bornevall, Stf chef Ekonomisk analys och seniorekonom, Sverige. 

På vår webbplats för makroanalys hittar du fler intressanta analyser. 

Frågor och svar

  • Vad händer med räntan 2026 och 2027?

    Riksbanken har höjt styrräntan till 2,0 procent i november 2026, och vår prognos är att den höjs vidare till 2,5 procent genom ytterligare två höjningar under 2027. Det väntas påverka räntorna så här:   

    • Rörlig ränta (3 månader): Ligger i dag runt 2,9 procent i snitt men väntas stiga under det kommande året och nå cirka 3,4 procent under 2027, för att på sikt sjunka mot 3,2 procent.
    • Bundna räntor: Väntas stiga något ytterligare i närtid – upp mot 4 procent i slutet av året – till följd av stigande marknadsräntor. Från andra kvartalet 2027 väntas de gradvis sjunka tillbaka.
  • Kommer räntan att gå ner?

    Nej, enligt vår prognos kommer de rörliga bolåneräntorna att stiga det kommande året. De ligger i dag på omkring 2,9 procent i snitt och väntas nå cirka 3,4 procent under 2027. På längre sikt bedömer vi att de rörliga snitträntorna sjunker tillbaka mot omkring 3,2 procent.

  • Är det bäst att välja bunden eller rörlig ränta just nu?

    Valet om bindningstid handlar främst om din syn på risk. Har du till exempel lägre marginaler och lätt påverkas av en räntehöjning, eller av andra anledningar vill ha koll på dina ränteutgifter en tid framöver är det en trygghet att binda räntan. Enligt vår prognos ser kostnaden för rörliga boräntor ut att vara något lägre än för bundna på längre löptider. På ett års löptid är det däremot kostnadsmässigt nära neutralt. 

    Samtidigt bör riskerna för att inflation och räntor blir högre än väntat vägas in i valet mellan rörlig och bunden boränta.. Läs mer om att välja bunden eller rörlig ränta.

  • Vad kan skillnaden i kostnad bli om jag väljer rörlig eller bunden ränta?

    Exempel räknat på prognostiserade snitträntor (4 november 2026)

    Vid val av bindningstid 3 mån:

    För ett bolån på 2 000 000 kronor och månatlig betalning med en ränta på 2,9 % utan amortering skulle beräknad genomsnittlig kostnad per månad bli 4 833 kronor.

    Vid val av bindningstid 3 år:

    För ett bolån på 2 000 000 kronor och månatlig betalning med en ränta på 3,7 % utan amortering skulle beräknad genomsnittlig kostnad per månad under 3 år bli 6 167 kronor.

    Läs mer om skillnaden mellan rörlig och bunden ränta. Få även tips om hur du kan tänka när du ska välja bindningstid.

  • Vad påverkar utvecklingen av bolåneräntorna?

    Faktorer som inflation, konjunkturutveckling, marknadsräntor och Riksbankens räntebesked påverkar bolåneräntorna.

  • När kommer Riksbankens nästa räntebesked?

    Nästa räntebesked från Riksbanken väntas den 16 december 2026.

  • Hur påverkas bostadsmarknaden av ränteläget?

    Vår prognos är att bostadspriserna stiger med knappt 5 procent under 2026, knappt 6 procent under 2027 och knappt 4 procent under 2028. Trots att boräntorna stiger något får efterfrågan på bostäder stöd av högre reallöner, ökad optimism och de lättade bolånekraven.

Du kanske också är intresserad av

4 november 2026

Vad innebär stigande räntor för din privatekonomi?

Hur påverkas bolåneräntorna när ränteläget förändras? Chefsekonom Christina Nyman svarar på vanliga frågor om räntorna.

Vad innebär stigande räntor för din privatekonomi?
Familj vid köksbordet hemma.
12 oktober 2026

Vad innebär jämkning av bolån?

Med jämkning av bolån kan du få del av ränteavdraget löpande under året i stället för i samband med skatteåterbäringen. Här förklarar vi hur jämkning fungerar och vad du behöver tänka på.

Jämkning av bolån – så fungerar det
-
6 oktober 2026

Är det dags att binda bolånen?

Hur ska du tänka kring bindningstider? Handelsbankens privatekonomiska expert svarar på frågor om bunden och rörlig ränta.

Dags att se över bindningstiden?
Par som äter en helgfrukost tillsammans.
25 september 2026

Därför kan du få lägre taxeringsvärde 2027

Många taxeringsvärden väntas förändras. Läs vad som ligger bakom utvecklingen och hur taxeringsvärdet påverkar dig.

Så sätts ditt taxeringsvärde
Hus i olika färger längsmed ett vattendrag.

Prenumerera på Boränteprognosen

Få Boränteprognosen direkt till din inbox. Skickas ut cirka 8 gånger per år, i samband med Riksbankens räntebesked.

Behandling av personuppgifter
Lämnade personuppgifter används endast till utskick av Boränteprognosen.

Ansvarsbegränsning

Den här prognosen är en publikation från Handelsbanken. Prognosen är framtagen av Christina Nyman, Chef Ekonomisk Analys och Chefsekonom samt Helena Bornevall, Stf chef Ekonomisk analys och seniorekonom, Sverige. Den är baserad på källor som bedöms som tillförlitliga men de framåtblickande bedömningarna som görs av prognosförfattarna eller refereras till är förknippade med prognososäkerhet. Prognosen är inte avsedd att utgöra det enda underlaget vid enskilda beslut om bostadsköp, bolån eller räntebindningstid. Handelsbanken påtar sig inte något ansvar för direkt eller indirekt förlust till följd av beslut grundade på denna prognos. 

Vi finns vid din sida för tryggare bostadsköp

Pappa med bebis.

Du får ett personligt bolån

Varje människa är unik, även när det gäller ekonomi och boende. Hos oss får du ett bolån med individuell ränta, personlig rådgivning och trygga förmåner.

  • Professionella råd kring hela din ekonomi
  • Individuellt satt bolåneränta
  • Fler förmåner för dig och ditt hem
  • Ränterabatt med Grönt bolån