Är det för sent att investera i AI?
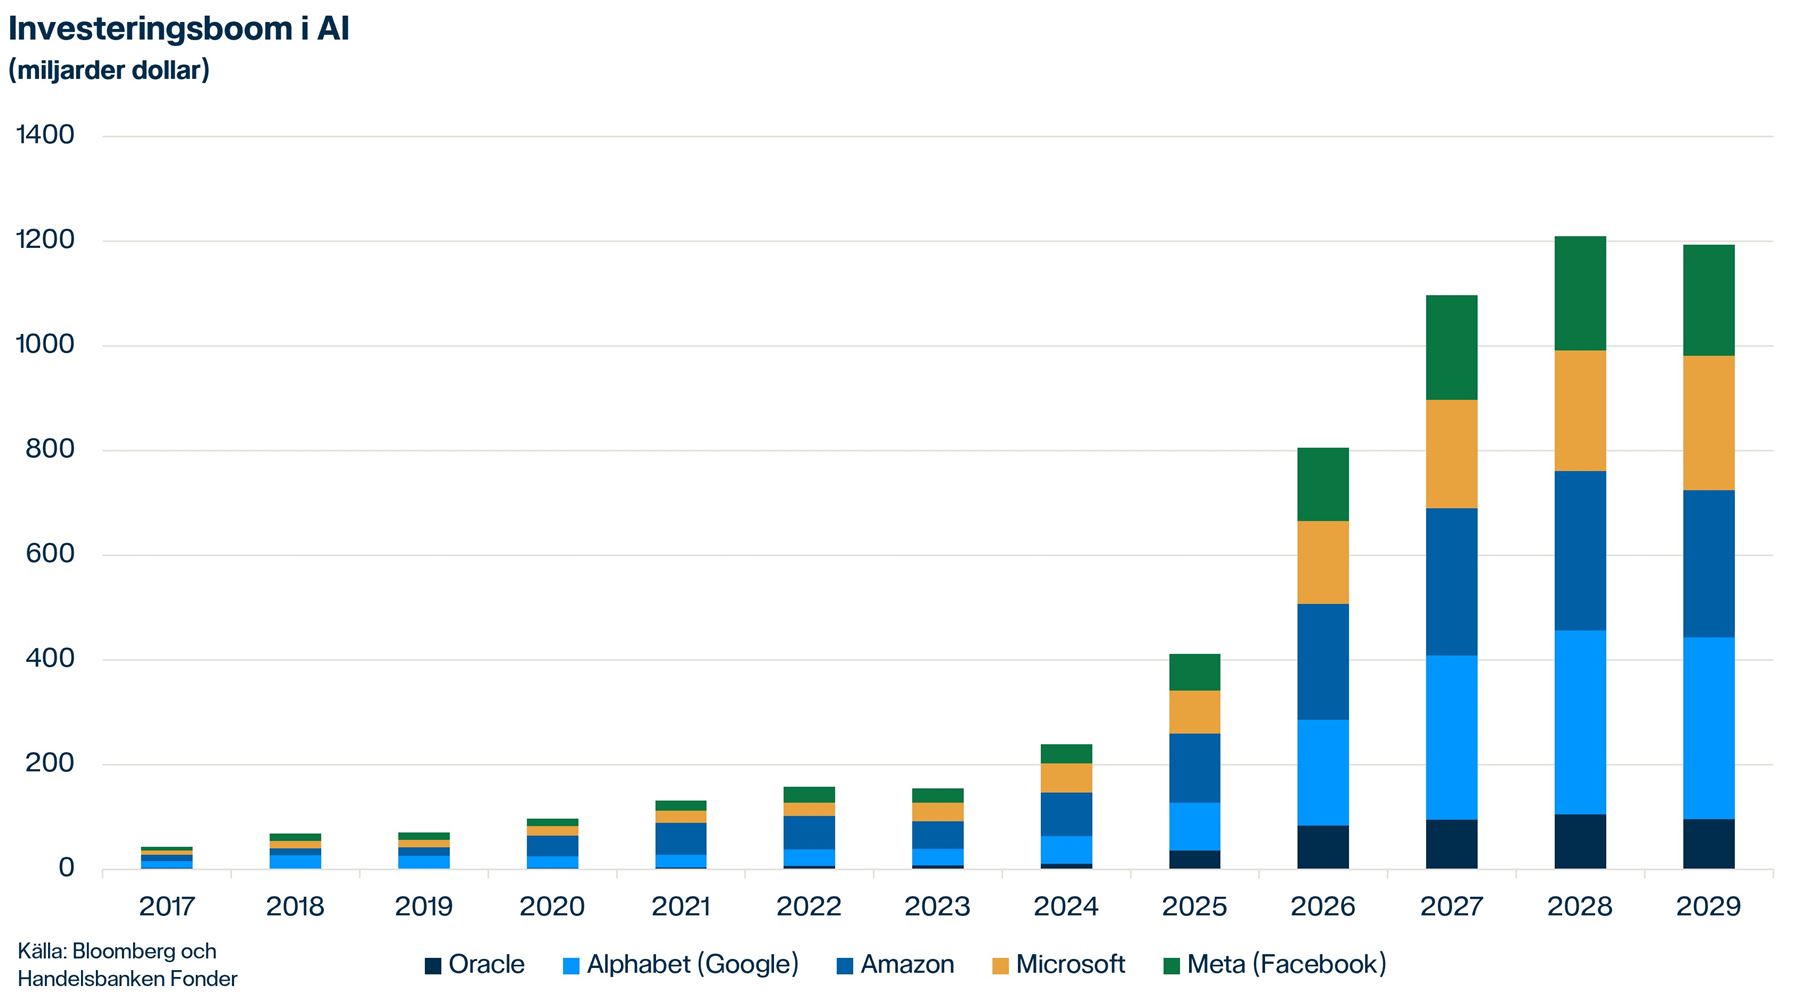
– AI befinner sig fortfarande i ett tidigt skede, enligt vår bedömning. Det finns likheter med internetboomen i slutet på 1990-talet, men också viktiga skillnader. Då byggdes fiberkapacitet långt innan efterfrågan fanns på plats, ofta med lånade pengar. I dag finansieras investeringarna till stor del av bolag med starka kassaflöden samtidigt som efterfrågan på beräkningskapacitet överstiger utbudet.
Det ökande inslaget av skuldfinansiering är förstås värt att bevaka, men samtidigt ser vi att många obligationsinvesterare betraktar dessa skuldinstrument som säkrare än amerikanska statsobligationer.
Hittills har AI-utvecklingen främst handlat om att bygga den infrastruktur som krävs, men användningsfasen har nu börjat på allvar. Tyngdpunkten flyttas från träning av modeller till den faktiska användningen av AI. Samtidigt driver AI-agenter upp behovet av beräkningskraft.
Det skapar en tillväxtspiral där ökad användning leder till behov av ännu mer kapacitet, vilket i sin tur möjliggör nya produkter och tjänster. Efterfrågan på beräkningskraft framstår fortfarande som närmast omättlig och begränsas främst av tillgången på el, avancerade chip, minne och paketering.
Dessutom är företagens användning av AI fortfarande i ett tidigt skede. Många länder vill bygga egen AI-kapacitet och nästa våg av utveckling, fysisk AI i form av robotik och autonoma system, har knappt börjat.
Var tjänas pengarna inom AI?
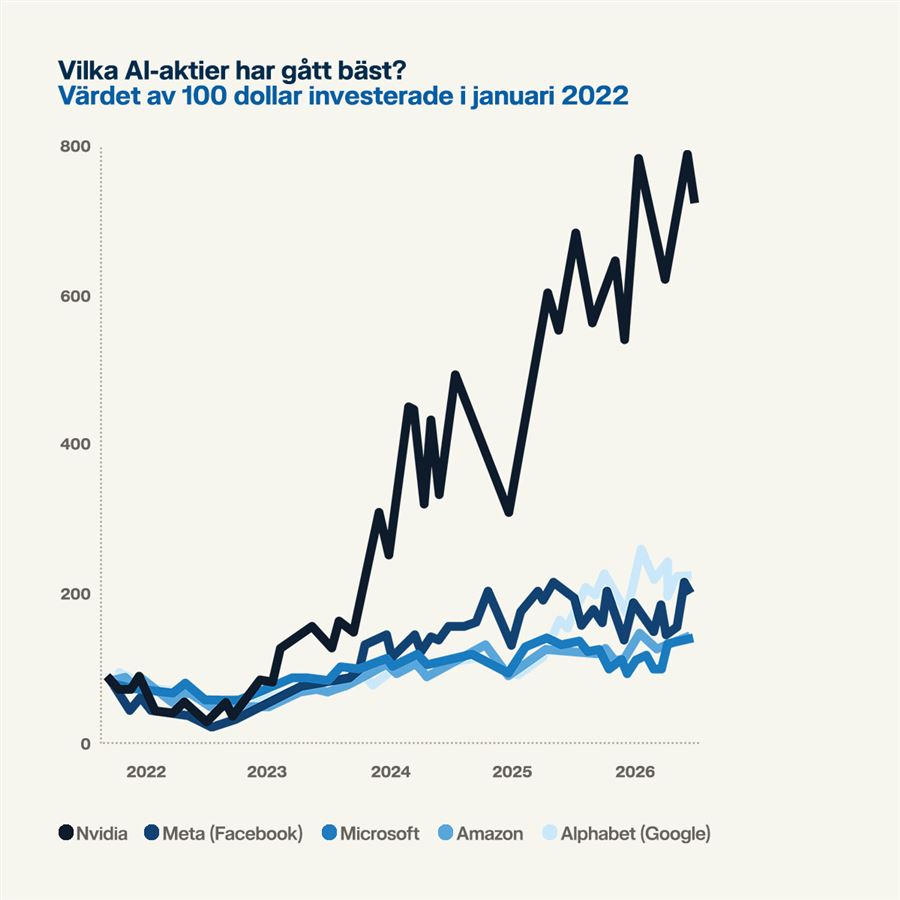
– De största vinsterna finns fortfarande i byggandet av infrastrukturen. Det handlar om minneskort, halvledarutrustning, nätverk, optisk kommunikation samt lösningar för kraftförsörjning och kylning till datacenter.
Även de stora molnleverantörerna tjänar pengar på att hyra ut beräkningskapacitet. Bolag som OpenAI och Anthropic växer mycket snabbt, men de har fortfarande stora kostnader för beräkningskraft. Samtidigt återstår frågor kring hur lönsamheten och konkurrensfördelarna kommer att utvecklas över tid, inte minst när öppna modeller blir allt bättre.
För oss är därför flaskhalsarna i värdekedjan mest attraktiva just nu. Där är inträdesbarriärerna höga och prissättningskraften stark. Vi föredrar att investera i dessa delar av marknaden framför att försöka peka ut vilken AI-modell som blir den slutliga vinnaren.
Inom mjukvara blir det särskilt intressant när ett bolag äger unik data och är djupt integrerat i kundens arbetsflöde. Där ser vi större möjligheter att skapa uthålliga konkurrensfördelar.
Vad ser du för möjligheter och risker med att investera i AI-aktier?
– Möjligheterna är i stort sett oändliga, men teknikskiften skapar både vinnare och förlorare.
Särskilt utsatta är bolag där själva produkten i praktiken består av information. Om en AI-assistent kan sammanställa, jämföra och presentera samma information direkt till användaren riskerar det att sätta press på affärsmodeller som delvis bygger på kundernas tröghet att byta leverantör eller produkt.
Andra som kan få det svårare är mjukvarubolag som sätter sitt pris per användare, om AI-agenter kan erbjuda liknande funktionalitet till lägre kostnad eller i vissa fall utan kostnad alls. Även IT-konsulter och outsourcing-verksamheter riskerar att utmanas när fler arbetsuppgifter automatiseras.
Ser vi till sektorn som helhet är den främsta risken på kort sikt att investeringstakten toppar efter de senaste årens kraftiga expansion. AI-sektorn är cyklisk och en paus hos de största köparna skulle slå mot många leverantörer.
Vi följer därför särskilt bolagens avkastning på investerat kapital, skuldsättning, cirkulära finansieringsupplägg och hur snabbt hårdvaran skrivs av. Den typen av signaler kan ge en tidig indikation på om utvecklingen börjar bli mindre hållbar.
Värderingarna är höga i delar av marknaden, men uppgången har i stor utsträckning drivits av vinsttillväxt snarare än enbart högre värderingsmultiplar. Samtidigt är skillnaderna mellan bolagen stora, vilket betonar att det är viktigt att välja vilka bolag man investerar i.
Utöver det finns risker kopplade till energitillgång, reglering, geopolitik kring Taiwan och olika exportrestriktioner. AI stärker dessutom både angripare och försvarare inom cybersäkerhet, vilket förändrar spelplanen ytterligare.
En annan central fråga är vilka som kan bygga långsiktigt hållbara konkurrensfördelar. Om modellerna blir allt mer utbytbara riskerar värdet att tillfalla användarna snarare än leverantörerna. Det vore goda nyheter för ekonomin i stort, men inte nödvändigtvis för aktieägarna i de bolag som utvecklar modellerna.
Hur påverkar AI samhället om fem år, finns det några prognoser?
– Allt och alla kommer att påverkas av det här tekniksprånget, men det är svårt att förutse exakt hur utvecklingen kommer att se ut och det är inte meningsfullt att göra prognoser. Istället lägger vi mycket tid på att följa utvecklingen och försöka förstå hur användningen av AI kommer att förändra både företag och samhälle.
De första effekterna syns redan inom mjukvaruutveckling, kundservice, marknadsföring och media. Därefter väntas tekniken få allt större genomslag inom finans, juridik och administration. Inom vård och läkemedel ser vi möjligheter inom diagnostik och forskning, medan robotik och autonoma system sannolikt får ett större genomslag längre fram.
På arbetsmarknaden kommer ny kompetens att efterfrågas och nya yrken sannolikt att växa fram. Mest påverkas kunskapsarbete med många rutinmoment som administration, kundtjänst, översättning, enklare analys och programmering.
Samtidigt visar historien att stora teknikskiften ofta tar längre tid att slå igenom än många tror. Organisationer måste förändra arbetssätt, processer och affärsmodeller innan den fulla effekten syns.
För konsumenter kan det handla om mer personliga assistenter, snabbare service och bättre vård. För sparare innebär det framför allt att AI sannolikt kommer att påverka vinsterna i nästan alla branscher, inte bara inom teknik.
"De största vinsterna finns fortfarande i byggandet av infrastrukturen."
Niklas Lundin, förvaltare av Handelsbanken Global Digital.