Tre person i ett rum inför kontraktskrivning till ny bostad.Tre person i ett rum inför kontraktskrivning till ny bostad.

Bostadspriser 2027 – prognos, statistik och historisk utveckling

Hur utvecklas bostadsmarknaden 2026 och vad väntar 2027? Läs vår prognos, se historik och ta del av våra expertkommentarer.
Senaste prognos 13 november 2026

Bostadspriser – prognos för 2027

Optimismen hos hushållen har stärkts under året mot bakgrund av ökad köpkraft och ljusnande konjunkturutsikter. Tillsammans med lättade bolånekrav har det bidragit till att försäljningsaktiviteten på bostadsmarknaden tagit fart i hela landet.

Bostadspriserna har stigit med omkring 5 procent i genomsnitt det senaste året. Samtidigt är de regionala skillnaderna stora. Framför allt har bostadspriserna i Stockholm stigit mer än i övriga delar av landet. Det ligger i linje med bedömningen att det slopade skärpta amorteringskravet har stärkt lånemöjligheterna och därmed bostadspriserna, särskilt i dyrare områden där hushållen har högre skuldsättning. 

Även bostadspriserna i Malmö har utvecklats förhållandevis starkt jämfört med övriga landet, där den ökade gränspendlingen till Köpenhamn kan vara en bidragande faktor.

Bostadspriserna väntas fortsätta stiga nästa år trots högre bolåneräntor. Hushållens pessimism ökade dock återigen i oktober efter fortsatta negativa nyheter kring höga energipriser, försämrade inflationsutsikter och ökat fokus på räntehöjningar. Den ökade inflationsoron har ännu inte satt spår på bostadsmarknaden men kan tillfälligt dämpa boprisuppgången under vintern.

Prognosen är att bostadspriserna ökar med drygt 4 procent per år under 2027 och 2028. Trots något högre bolåneräntor får efterfrågan stöd av en starkare privatekonomi.

– Sammantaget ser vi en boprisuppgång där stigande realinkomster, ökad framtidstro och lättade lånevillkor fortsätter att driva bostadsefterfrågan framåt. Men hushållen ser samtidigt ut att vara känsliga för nya inflationsöverraskningar, säger Helena Bornevall, ställföreträdande chef för makroanalys på Handelsbanken.
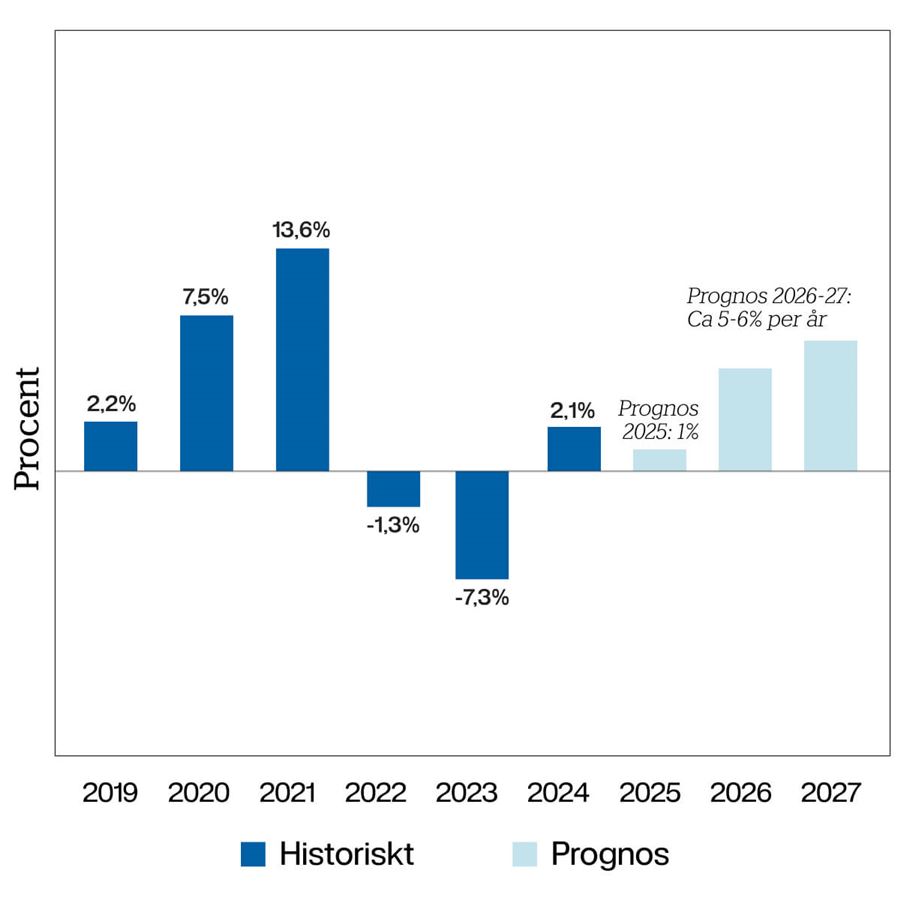
Graf över bostadspriser.

Uppdaterad 13 november 2026.

Källor: Macrobond, Valueguard och Handelsbanken

Anm.: Prisutveckling under respektive år, det vill säga pris i december jämfört med december året innan.
Helena Bornevall
Helena Bornevall,

Ställföreträdande chef för ekonomisk analys, Handelsbanken.
Lättade bolånekrav stöttar köpkraften

Sedan de lättade reglerna för bolånetak och amorteringskrav trädde i kraft i april har många hushåll fått större marginaler vid bostadsköp. Bolånetaket för nya bostadsköp höjdes då från 85 till 90 procent av marknadsvärdet. Samtidigt togs kravet på en extra procent amortering för lån över 4,5 gånger bruttoinkomsten bort.

Handelsbankens ekonomer bedömer att regeländringarna isolerat bidrar till cirka 2 procent högre bostadspriser per år under 2026 och 2027.

– Vi såg en tydlig aktivitetshöjning under våren i anslutning till att de nya reglerna infördes och vi bedömer att regeländringarna även ger viss skjuts till prisutvecklingen framöver, säger Helena Bornevall.

Geopolitisk oro utgör en riskfaktor

Riskerna kring bostadsprognosen är framför allt knutna till den geopolitiska utvecklingen. Konflikten i Mellanöstern och dess potentiella effekter på energipriser och inflation skapar en fortsatt osäkerhet kring ränteutsikterna. Skulle inflationshotet åter blossa upp och driva fram kraftigare räntehöjningar än väntat, samtidigt som konjunkturen försvagas, finns det en risk att den förväntade boprisuppgången avstannar.

Bostadsprisernas utveckling historiskt

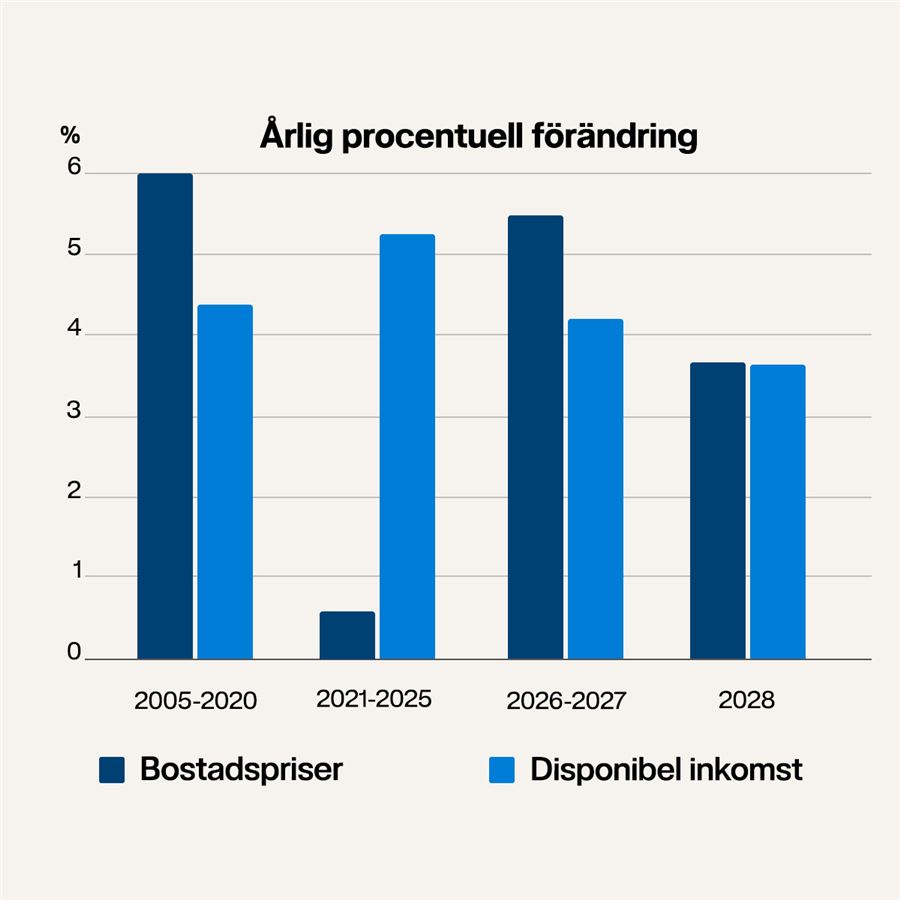
De senaste två decennierna har låga räntor och hög befolkningstillväxt i landet som helhet bidragit till att bostadspriserna i genomsnitt har stigit snabbare än hushållens inkomster.

De senaste åren, 2021–2025, har inkomsterna ökat snabbare på grund av finanspolitiska stöd men också en hög inflationstakt samtidigt som bostadspriserna dämpats av högre ränteläge och urholkad köpkraft. Bostadspriserna har som en följd utvecklats svagare än inkomsterna under denna period. 

– I år och nästa år bedömer vi att bostadspriserna kan stiga snabbare än inkomsterna, drivet av de lättade bolånekraven. När vi blickar framåt ser vi stabila ränteutsikter och en befolkningstillväxt som bromsar in, vilket talar för en nära oförändrad bostadsbrist i landet som helhet. Sammantaget ser vi framför oss att bostadspriserna då stiger i takt med ökade inkomster, men långsammare än sitt historiska genomsnitt, avslutar Helena.

-
Uppdaterad 20 maj 2026.
Anm: Genomsnitt av årlig förändring i slutet av året. Prognos för 2026-2028. 
Källa: Handelsbanken.

Vi finns vid din sida för tryggare bostadsköp

Pappa med bebis.

Du får ett personligt bolån

Varje människa är unik, även när det gäller ekonomi och boende. Hos oss får du ett bolån med individuell ränta, personlig rådgivning och trygga förmåner.

  • Professionella råd kring hela din ekonomi
  • Individuellt satt bolåneränta
  • Fler förmåner för dig och ditt hem
  • Ränterabatt med Grönt bolån

Du kanske också är intresserad av

11 november 2026

Bostadsmarknaden hösten 2026 – hur utvecklas priserna?

Läs Handelsbankens experts analys av bostadsmarknaden hösten 2026 och vad som väntas påverka bostadspriser, räntor och köpintresse.

Få koll på bostadsmarknaden
Ett tegelhus med lägenheter i stadsmiljö.
4 november 2026

Vad innebär stigande räntor för din privatekonomi?

Hur påverkas bolåneräntorna när ränteläget förändras? Chefsekonom Christina Nyman svarar på vanliga frågor om räntorna.

Vad innebär stigande räntor för din privatekonomi?
Familj vid köksbordet hemma.
12 oktober 2026

Vad innebär jämkning av bolån?

Med jämkning av bolån kan du få del av ränteavdraget löpande under året i stället för i samband med skatteåterbäringen. Här förklarar vi hur jämkning fungerar och vad du behöver tänka på.

Jämkning av bolån – så fungerar det
-
6 oktober 2026

Är det dags att binda bolånen?

Hur ska du tänka kring bindningstider? Handelsbankens privatekonomiska expert svarar på frågor om bunden och rörlig ränta.

Dags att se över bindningstiden?
Par som äter en helgfrukost tillsammans.